はじめに
子育てには、食費や衣類代、保育料などさまざまな費用がかかります。そんな家庭を支える制度のひとつが「児童手当」です。
しかし、
- 「毎月いくらもらえるの?」
- 「いつ振り込まれるの?」
- 「何に使うのがおすすめ?」
と疑問に思う方も多いのではないでしょうか。
この記事では、最新の児童手当制度をもとに、支給額や支給日、おすすめの使い道をわかりやすく解説します。
児童手当とは?
児童手当は、子育てをしている家庭の経済的な負担を軽減し、子どもの健やかな成長を支援することを目的として国が支給している制度です。
子どもの成長に伴い、食費や衣類代、保育料、学校用品、習い事など、さまざまな費用が必要になります。児童手当は、そうした子育てにかかる費用を少しでもサポートするために設けられています。
以前は所得制限があり、一定以上の所得がある世帯は満額を受け取れない場合もありました。しかし、制度改正により所得制限は撤廃され、多くの子育て世帯が支給対象となりました。
また、支給対象も高校生年代まで拡大され、子どもの成長に合わせてより長い期間サポートを受けられるようになっています。
支給された児童手当の使い道に決まりはありません。日々の生活費や食費に充てる家庭もあれば、教育費として貯金したり、新NISAなどを活用して将来の資産形成に備えたりする家庭もあります。
子どもの将来を考えながら、ご家庭に合った方法で活用することが大切です。
児童手当はいくらもらえる?
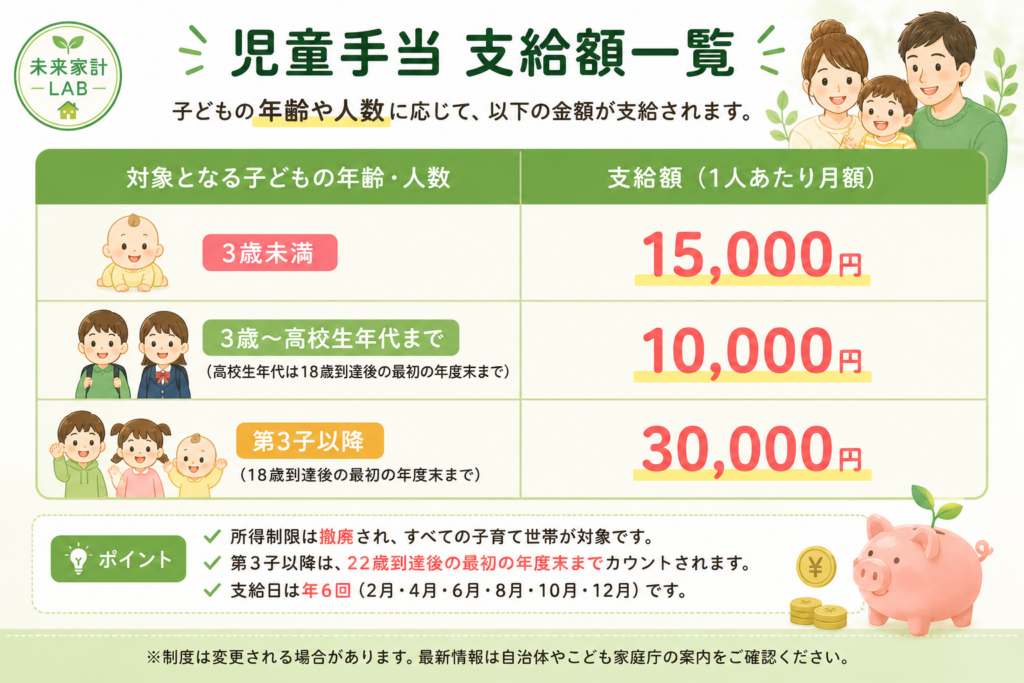
支給額一覧
| 子供の年齢 | 月額 |
| 3歳未満 | 15,000円 |
| 3歳〜高校生年代 | 10,000円 |
| 第3子以降 | 30,000円 |
💡 ポイント
- 所得制限は撤廃
- 第3子以降は月3万円
- 支給対象は高校生年代まで
支給日はいつ?
児童手当は年6回支給されます。
一般的には
- 2月
- 4月
- 6月
- 8月
- 10月
- 12月
となっています。
※自治体によって日程が異なる場合があります。
児童手当のおすすめの使い道5選
① 教育費として貯める
高校や大学ではまとまったお金が必要になります。
毎月の児童手当を使わずに貯めておくだけでも、大きな教育資金になります。
② 新NISAで長期運用する
10年以上使う予定がない場合は、新NISAを活用した積立投資も選択肢のひとつです。
長期・積立・分散投資を意識することで、将来の資産形成につながる可能性があります。
③ 習い事に使う
スポーツや英会話など、子どもの可能性を広げるための自己投資もおすすめです。
④ 家族旅行や思い出づくり
旅行やレジャーに使うことで、家族との大切な時間を過ごせます。
⑤ 緊急時の備え
急な病気やケガなど、予想外の出費に備えて一部を残しておくのも安心です。
我が家のおすすめ
我が家では、児童手当はできるだけ生活費とは分けて管理したいと考えています。
将来の教育費や資産形成のために積み立てておけば、進学や習い事など必要になったときの負担を減らせます。
毎月少しずつでも目的を決めて管理することが、将来への安心につながると感じています。
児童手当を18年間貯めるといくらになる?
毎月1万円を18年間貯めた場合
約216万円
さらに、第3子以降など支給額が多い期間がある場合は、それ以上の金額になる可能性があります。
毎月の金額は小さく感じても、長期間積み重ねることで教育費の大きな支えになります。
Q&A(よくある質問)
Q. 児童手当は課税されますか?
A. 非課税です。
Q. 申請しないともらえませんか?
A. 出生や転入時などには申請が必要です。
Q. 児童手当を投資に使っても大丈夫ですか?
A. 将来使う予定が10年以上先であれば、新NISAなどを活用した長期投資も選択肢のひとつです。ただし、元本割れのリスクがあるため、教育費として使う時期を考えて判断しましょう。
まとめ
児童手当は、子育て世帯の経済的な負担を軽減し、子どもの健やかな成長を支えるための大切な制度です。支給額や支給日、対象年齢を正しく理解しておくことで、家計の計画も立てやすくなります。
また、児童手当の使い道に決まりはありません。日々の生活費に充てるだけでなく、教育費として貯蓄したり、将来に向けた資産形成に活用したりするなど、それぞれの家庭に合った方法で有効に活用することができます。
特に、毎月の支給額は少なく感じるかもしれませんが、長期間積み立てることで数百万円規模の教育資金になる可能性もあります。「何となく使う」のではなく、あらかじめ目的を決めて管理することが、将来の家計に大きな違いを生むでしょう。
ぜひこの機会に、ご家庭の児童手当の使い方を見直し、お子さんの将来や家族の安心につながる活用方法を考えてみてください。
関連記事
コメント