はじめに
家計を見直すとき、多くの人が最初に思い浮かべるのは食費や光熱費、通信費ではないでしょうか。
もちろんそれらも大切ですが、実は一度見直すだけで長期間節約効果が続きやすい固定費があります。
それが「保険料」です。
保険は万が一の備えとして欠かせません。しかし、結婚や出産、住宅購入などライフステージが変わっても、そのまま加入し続けているケースは少なくありません。
この記事では、保険を無理に解約するのではなく、「必要な保障は残しながら家計を改善する方法」をわかりやすく解説します。
保険料を見直すメリット
保険料は毎月支払う固定費なので、一度見直せば節約効果が続きます。
例えば毎月5,000円保険料を減らせた場合、
| 節約期間 | 節約額 |
| 1年間 | 6万円 |
| 5年間 | 30万円 |
| 10年間 | 60万円 |
固定費の節約は、食費を毎月削るよりも継続しやすいというメリットがあります。
保険を見直すタイミング
以下のようなタイミングは、保険を見直す良い機会です。
- 結婚した
- 子どもが生まれた
- 家を購入した
- 転職した
- 子どもが独立した
- 保険に入ってから5年以上経っている
生活が変われば、必要な保障も変わる可能性があります。
保険料を節約する5つのポイント
① 本当に必要な保障だけを残す
「なんとなく不安だから」と特約を増やしすぎると、保険料も高くなります。
現在の生活や貯蓄状況に合わせて、本当に必要な保障を確認しましょう。
② 重複している保障を確認する
複数の保険に加入していると、同じような保障が重複していることがあります。
例えば、
- 医療保険
- クレジットカード付帯保険
- 勤務先の団体保険
など、それぞれの保障内容を確認すると、不要な重複が見つかることもあります。
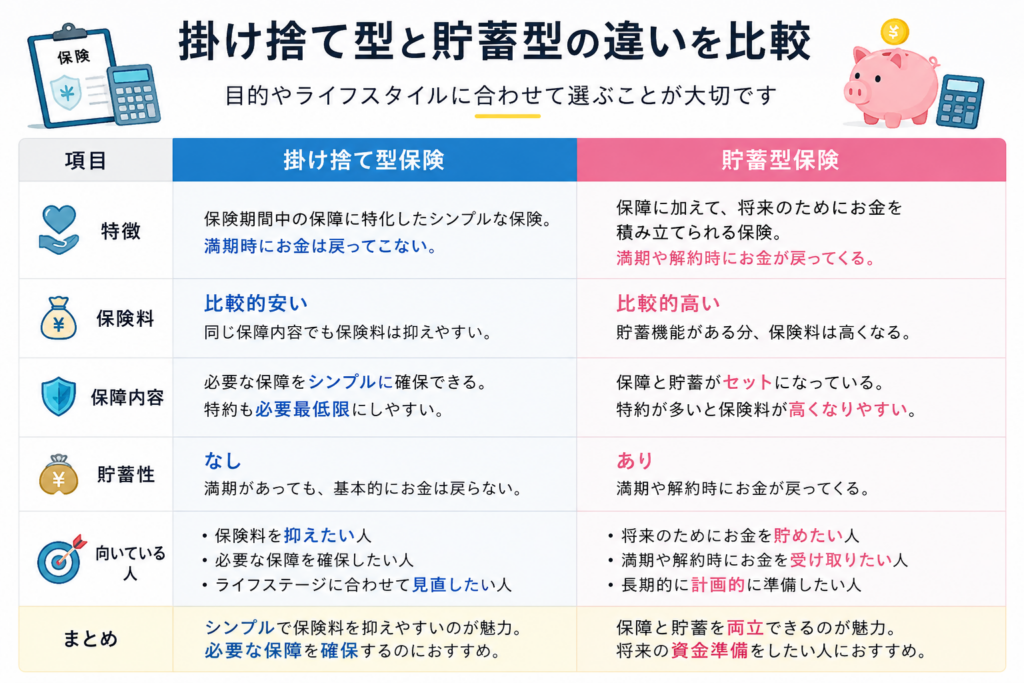
③ 掛け捨てと貯蓄型の違いを理解する
④ 家計全体で考える
保険だけを見直すのではなく、
- 通信費
- サブスク
- 電気・ガス
- 住宅ローン
なども一緒に見直すと、家計改善の効果が大きくなります。
⑤ 定期的に見直す
一度加入したら終わりではありません。
ライフステージや家計の変化に合わせて、数年ごとに見直す習慣をつけることが大切です。
見直すときの注意点
保険料が安いからといって、必要な保障まで削ってしまうのは避けましょう。
また、健康状態によっては新しい保険に加入しにくい場合もあります。
現在の保険を解約する前に、新しい保険の保障内容や加入条件を確認することが大切です。
まとめ
保険は家計を守る大切な備えですが、ライフスタイルが変われば必要な保障も変わります。
定期的に見直すことで、無理なく固定費を減らし、その分を貯蓄や投資に回せる可能性があります。
「保険は加入して終わり」ではなく、「定期的に見直すもの」という意識を持つことが、家計改善への第一歩です。
関連記事


コメント