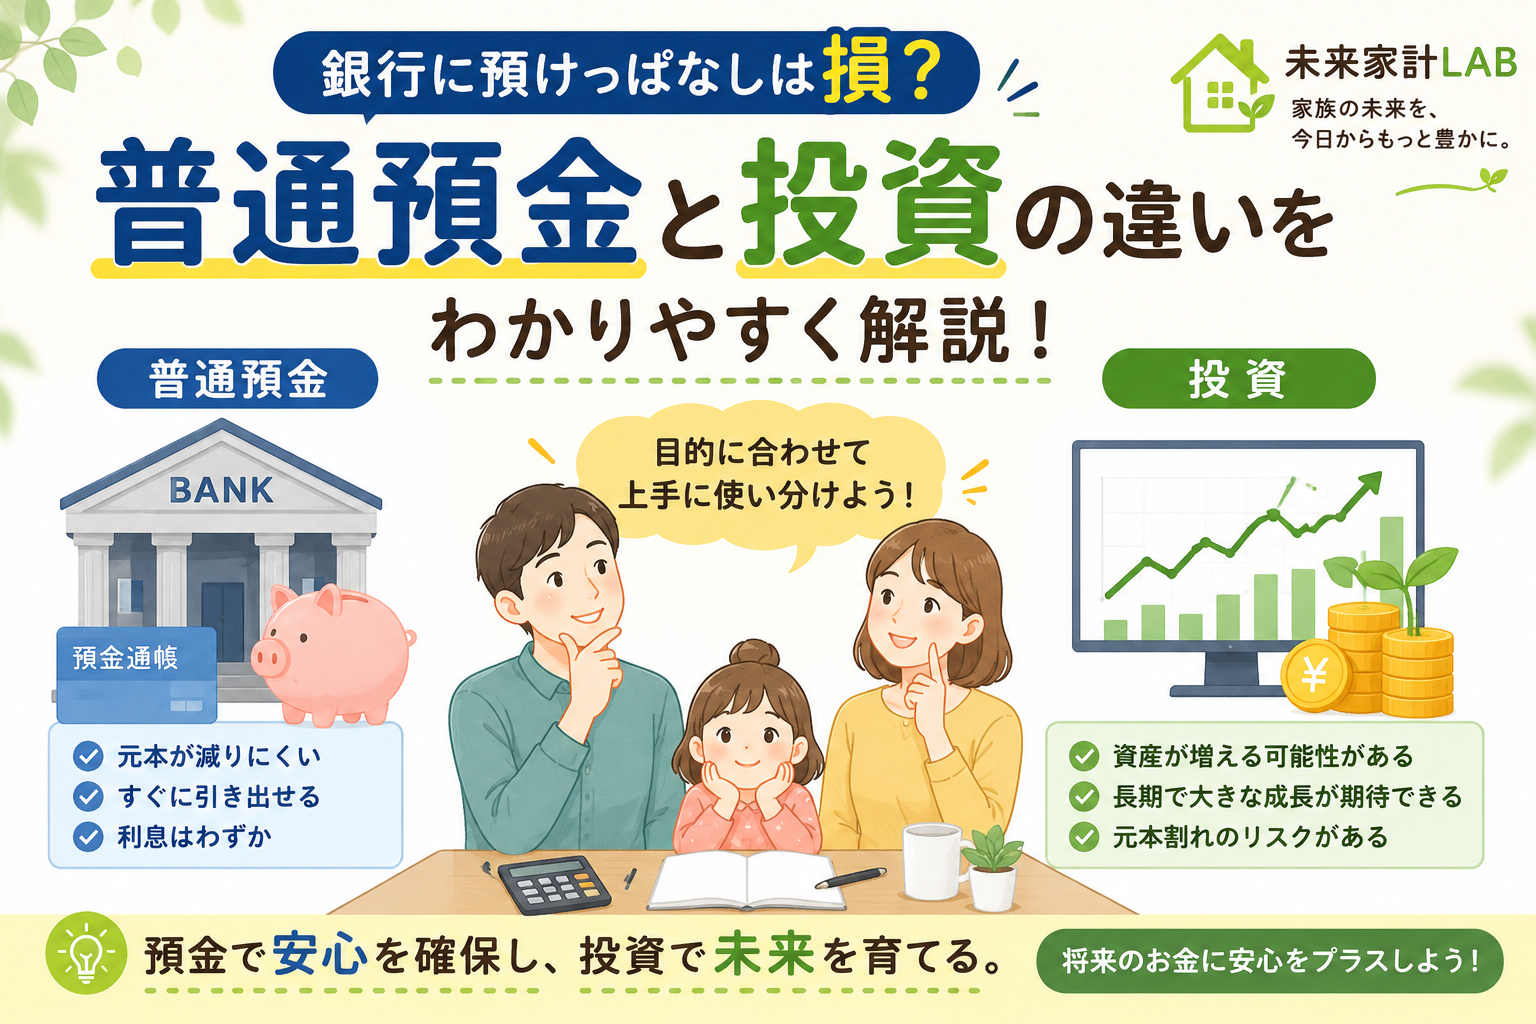
はじめに
「投資は怖いから、とりあえず銀行に預けている。」
そう考える人は少なくありません。
もちろん、銀行預金には元本割れしにくい安心感があります。しかし、物価が上昇する時代では、お金の価値が実質的に下がる可能性もあります。
この記事では、普通預金と投資の違いを比較しながら、初心者でも始めやすい資産の持ち方を紹介します。
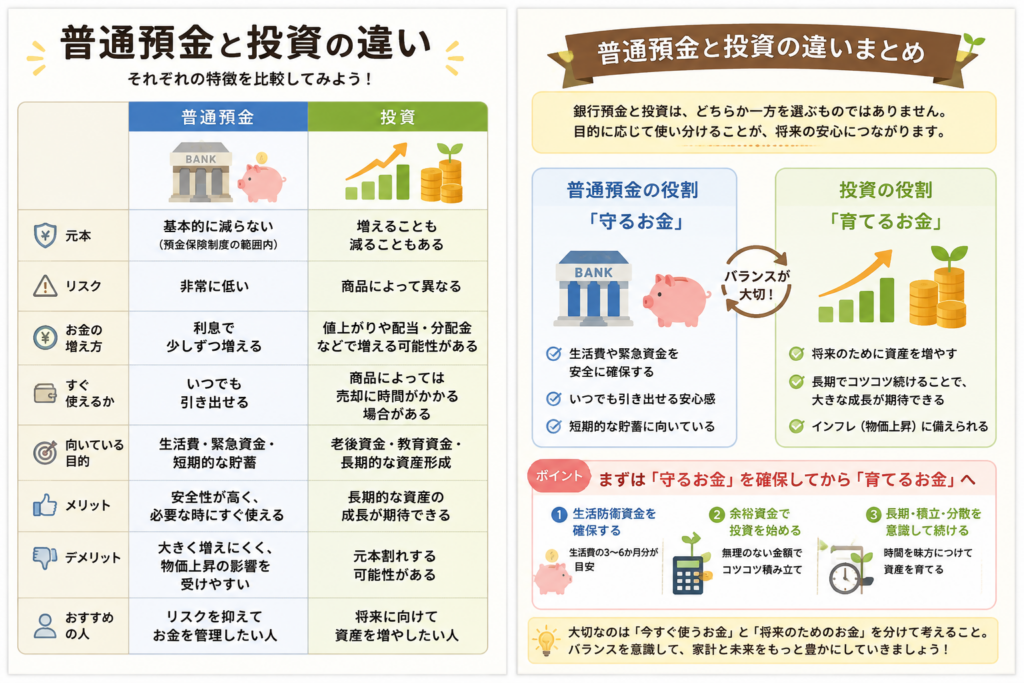
普通預金と投資の違い
銀行預金だけではもったいない理由
近年は普通預金の金利が低い一方で、物価は変動します。
そのため、お金の額面は変わらなくても、買えるものが減る可能性があります。
「すべて投資に回す」のではなく、預金と投資を目的に応じて使い分けることが大切です。
初心者におすすめの考え方
① 生活防衛資金は預金で確保する
急な出費や万が一に備え、数か月分の生活費は預金で持っておくと安心です。
② 余裕資金で長期投資を始める
すぐに使う予定のないお金を活用し、無理のない範囲で積み立てを続けましょう。
③ 長期・積立・分散を意識する
一度に大きな金額を投資するよりも、少しずつ長期間続ける方法は価格変動の影響をならしやすくなります。
メリット・デメリット
普通預金のメリット
- 元本が減りにくい
- 必要なときにすぐ使える
- 緊急資金として安心
普通預金のデメリット
- 大きく増やすことは期待しにくい
- 物価上昇の影響を受けることがある
投資のメリット
- 長期で資産が増える可能性がある
- 少額から始められる商品もある
投資のデメリット
- 元本割れの可能性がある
- 短期間では価格が大きく変動することがある
まとめ
銀行預金と投資は、「どちらが正しいか」を選ぶものではありません。それぞれに役割があり、目的に応じて使い分けることが大切です。
例えば、急な出費や万が一に備えるお金は普通預金でしっかり確保し、すぐに使う予定のない余裕資金は長期的な資産形成を目的に投資へ回すという考え方がおすすめです。
特に、長期・積立・分散を意識した投資は、価格変動のリスクを抑えながら将来の資産形成を目指しやすい方法として、多くの人に活用されています。
「投資は難しそう」と感じる方も、最初から大きな金額を始める必要はありません。少額から無理のない範囲で始め、経験を積みながら続けていくことが大切です。
将来のお金に不安を感じている方は、まずは自分の家計を見直し、預金と投資のバランスを考えることから始めてみましょう。小さな一歩の積み重ねが、数年後、数十年後の大きな安心につながるはずです。
Q&A(よくある質問)
Q1. 普通預金だけではダメなのでしょうか?
A. 普通預金だけでも問題はありません。生活費や急な出費に備えるためには、すぐに引き出せる預金はとても大切です。ただし、長期的に資産を増やしたい場合は、預金だけでは大きく増えにくいため、余裕資金を活用して投資を検討するのも一つの方法です。
Q2. 投資はいくらから始められますか?
A. 最近では100円から始められる投資信託もあり、少額から無理なく始めることができます。最初から大きな金額を投資する必要はなく、自分の家計に負担のない範囲で積み立てることが大切です。
Q3. 預金と投資はどのような割合がおすすめですか?
A. 正解はありませんが、まずは生活防衛資金として生活費の3〜6か月分を普通預金で確保し、それ以上の余裕資金を投資に回す方法が一般的です。自分のライフスタイルや将来の予定に合わせて、無理のないバランスを考えましょう。
Q4. 投資は元本割れが怖いのですが、大丈夫ですか?
A. 投資には価格が上下するリスクがあるため、元本割れする可能性はあります。しかし、長期・積立・分散を意識して続けることで、短期的な価格変動の影響を抑えやすくなると考えられています。リスクを理解したうえで、自分に合った方法を選ぶことが大切です。
関連記事


コメント